Randall Baran-Chong, a Mastercard globális alelnöke a Portfolio Future of Finance 2026 konferenciáján készült videóinterjúban azt állítja: a pénz mára szoftverré vált. A szakember szerint a blokklánc, az okosszerződések és a stablecoinok új dimenzióba emelik a tranzakciók sebességét, átláthatóságát és automatizálhatóságát, ami gyökeresen átalakítja a pénzügyi infrastruktúrát.
A fejlődés mérföldkövei
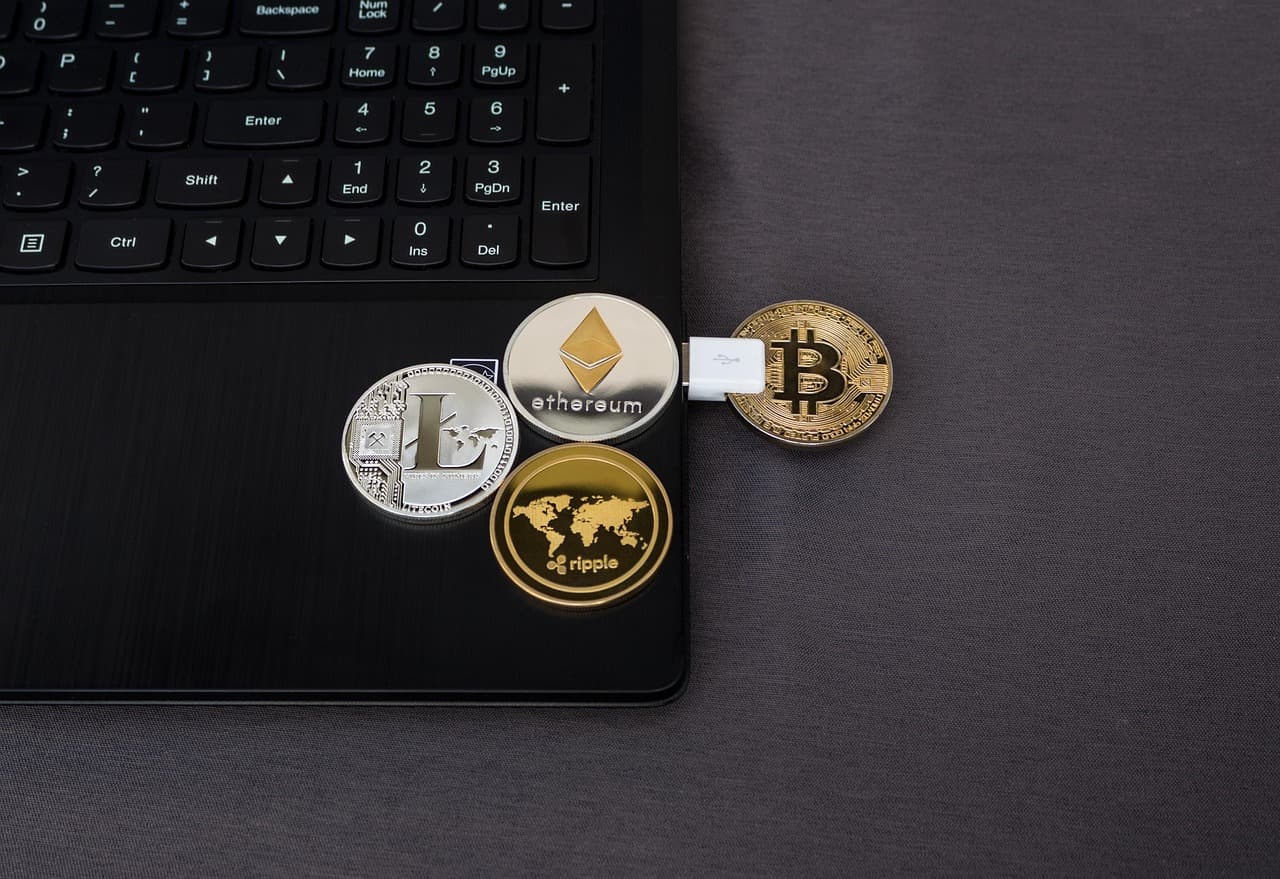
Baran-Chong a fejlődés kezdetét a Bitcoin 2008-as white paperéhez köti, amely szerinte az "internet pénzét" hozta létre. Az Ethereum néhány évvel később hozzáadta a programozhatóságot: lehetővé vált, hogy a digitális pénzekhez szoftveres logika, automatizált szabályok és okosszerződések kapcsolódjanak. Ebből a fejlődésből nőttek ki a stablecoinok — azaz olyan tokenek, amelyeket fiatpénzzel vagy magas minőségű, likvid eszközökkel fedeznek, és amelyek a blokklánc előnyeit (gyorsaság, alacsonyabb költségek, átláthatóság) hozzák be a pénzügyi rendszerbe.
Mire jók a stablecoinok és a tokenizáció?
A Mastercard alelnöke szerint a stablecoinok és a tokenizáció új lehetőségeket nyitnak meg vállalatok és pénzintézetek számára több területen: B2B-tranzakciók, lakossági pénzküldések, illetve treasury- és likviditáskezelés terén. A "pénz mint szoftver" koncepció lényege, hogy a pénz nemcsak értéket közvetít, hanem programozható is: tranzakciókhoz logika, automatizmus és részleges autonómia rendelhető.
A bankok hozzáállása változik
Baran-Chong szerint a hagyományos pénzügyi intézmények kezdetben szkeptikusak voltak a blokklánccal szemben, de mára sokan aktívan építik a technológia köré az új infrastruktúrát. Példaként említette a BlackRockot, amely a tokenizált valós eszközök igen erős támogatója lett, valamint a JP Morgant, amely korábbi kriptokritikus álláspontja ellenére tokenizált betéti hálózatokon és saját blokkláncalapú technológiákon dolgozik. Baran-Chong hangsúlyozta, hogy az intézmények együttműködnek és keresik a valódi hatékonyságjavulást hozó felhasználási eseteket.
AI-ügynökök: új szabályozási és kereskedelmi kihívások
A beszélgetés másik központi témája az AI-ügynökök gazdasági szerepe volt. Baran-Chong rámutatott: amint autonóm, mesterséges intelligenciával működő ügynökök belépnek a gazdaságba, kulcskérdés lesz biztosítani, hogy azok a tulajdonosaik szándékainak megfelelően cselekedjenek. Ennek érdekében irányítási keretrendszerekre van szükség a viselkedés átláthatóságának, magyarázhatóságának, szabályozói megfelelésének és szükséges korlátainak biztosítására.
Baran-Chong kiemelte a blokklánc és az AI kombinációjának előnyeit: míg a nagy nyelvi modellek és más AI-rendszerek probabilisztikus módon működnek, a blokklánc determinisztikus mechanizmusokat — például okosszerződéseket — kínál. Ezek a smart contractok előre rögzített szabályok alapján segíthetnek szabályozni, hogy az AI-ügynökök milyen feltételek mellett végezhetnek tranzakciókat vagy hozhatnak döntéseket.
Mastercard kezdeményezései
A Mastercard már dolgozik olyan megoldásokon, amelyeket Baran-Chong Agent Pay for Machines és az agentic commerce keretrendszereihez kapcsolódó fejlesztések példájaként említett. A cél, hogy az AI-ügynökök és gépek biztonságosan, ellenőrizhetően és megbízható módon vegyenek részt a gazdaságban.
Összegzés
Baran-Chong üzenete világos: a pénzügyi szektor már nem csupán kísérletezik a blokklánccal, a tokenizációval, a stablecoinokkal és az AI-val. A nagy intézmények aktívan építik azt az új infrastruktúrát, amely lehetővé teheti, hogy a pénz programozhatóvá, automatizálhatóvá váljon, és a jövő digitális gazdaságának alaprétegévé lépjen elő.
További kapcsolódó tudósításaink a konferenciáról: a Future of Finance 2026 beszámolónk 2026. 09. 23-án megjelent cikke, valamint a konferencián lezajlott közönségszavazás eredményeit feldolgozó anyagunk 2026. 09. 27-én publikált írása.