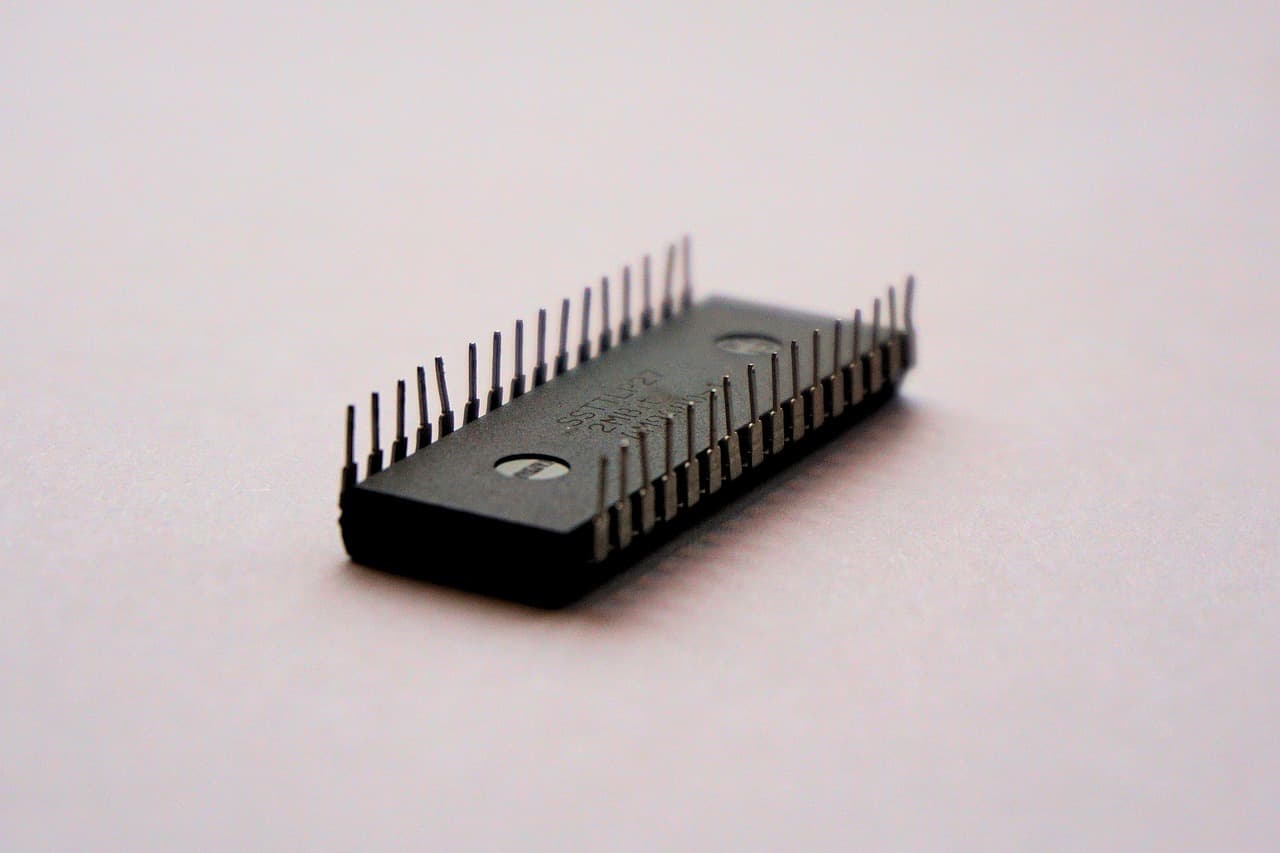
Mary Daly, a Federal Reserve Bank of San Francisco elnöke az Axiosnak nyilatkozva azt mondta, hogy az mesterséges intelligencia (AI) iránti növekvő kereslet memóriacsipek és egyéb félvezetők terén olyan szűkösséget idézhet elő, amely messze túlmutat a csak a nagy adatközponti beruházások által gerjesztett áremelkedésen.
Miért fontos
A Fed hagyományosan átmeneti, elenyészőnek tekintett kínálati sokkokat képes „átlátni” anélkül, hogy jelentősen változtatna a monetáris politikán. Daly azonban attól tart, hogy az AI‑keresletet súlyosbíthatják a vámok és emelkedő energiaárak, továbbá ezek a hatások egymást erősítve hosszabb ideig fennmaradhatnak — ami magasabb inflációt tartósíthat és további szigorítást tehet szükségessé.
A jelen helyzet
Daly szerint az AI‑igény hamarabb terjedhet ki a közepes és alacsonyabb kategóriájú chipekre, mint ahogy a kínálat felzárkózna, így a sokk elhúzódhat azon az időtávon túl, amelyet a Fed általában figyelembe vesz. „Én nem egy egyszeri eseményként látom ezt” — mondta a chip- és technológiai árakat érintő AI‑nyomásról. A Fed általában egy‑három éven belül számít a sokkok elhalványulására; Daly szerint „valószínűleg tovább fog tartani, mire megkönnyebbülést kapunk.”
Daly megjegyezte: „Úgy tűnik, az AI‑ iránti kereslet nem csökken. Ha valami, inkább nő.”
Lokális tapasztalatok a Daly által felügyelt körzetben
Daly körzete Silicon Valley-t is magában foglalja, valamint sok olyan vállalatot, amelyek az AI‑boomot hajtják. Üzleti kapcsolataival folytatott beszélgetései során egyre több jelét látja annak, hogy cégek készülnek a szigorúbb chipellátásra — ez arra utal, hogy az AI‑boom már a központi adatközpontokon kívüli beszerzési és terméktervezési döntéseket is befolyásolja.
Egyes vállalatok elővásárlási szerződéseket (forward contracts) kötnek memóriachipekre „hogy biztosak legyenek abban, van beszállítójuk” — ez jelentős fejlemény egy olyan memóriaágazatban, ahol a termékek értéke gyorsan romlik és korábban kevésbé volt indokolt a készletezés. Más cégek termékeiket is áttervezik, hogy kevesebb chipre legyen szükségük, így rugalmasabban tudnak reagálni egy esetleges szűkösségre. Daly ezt a jelzést a probléma szélesebb körű elterjedésének előfutáraként értékeli.
Mit érdemes figyelni
A kockázat az, hogy az AI‑hardverért folyó verseny elkezdjen konkurálni az autókban, háztartási gépekben és egyéb fogyasztási cikkekben használt chipekért, ami hasonló ellátási szűk keresztmetszeteket teremthet, mint a járvány utáni időszakban. Ekkor a félvezetőhiány miatt a gyártók nem tudták befejezni a járműveket, ami áremelkedést eredményezett; most az AI‑specifikus kereslet átterjedése a szélesebb piacra növelheti a költségeket azon cégek számára, amelyeknek kevesebb kapcsolatuk van az adatközpontokkal.
Feszültség a monetáris politika és az AI‑cégek között
A Fed számára kényelmetlen helyzetet teremthet, ha az AI‑miatt emelkedő árnyomás elterjed. Azok a nagy, az AI‑beruházásokat hajtó cégek (hyperscalers), amelyek a legtöbbet költenek, általában kevésbé érzékenyek a magasabb kamatokra, bár Daly szerint ők is válhatnak érzékenyebbé, ha egyre inkább hitelből finanszírozzák az AI‑kiépítést. A nagyobb AI‑beruházások jellemzően ezeknél a hyperscalereknél koncentrálódnak, de sok más vállalat is invesztál az AI‑ba, és ezek a szereplők erősebben reagálnak a kamatemelésekre.
Daly szerint ennek következménye, hogy a magasabb kamatok még akkor is visszafoghatják a szélesebb gazdaságot és az inflációs kilátásokat, ha kevésbé hatnak az AI‑boom központi cégeire. „Úgy gondolom, a szigorítási politika hatással van az infláció kilátásaira” — mondta.
Következtetés
Daly számára az AI‑boom egy új inflációs kockázat, amely ellátási láncokon keresztül terjedhet, évekre elhúzódhat és nehezebben fékezhető lehet kizárólag magasabb kamatokkal. Három héttel a cikk megjelenése előtt Daly támogatta a Fed szeptemberi kamatemelését; a további lépések szükségességét azonban attól tette függővé, hogy az energiaárak, a vámok és az AI‑hatások mutatnak‑e elkopó, ideiglenes jellegzetességeket, vagy egymást erősítve hosszabb ideig kitartanak.
Daly és a Fed belső megvitatásai
Daly hangsúlyozta: „Nagyon örültem, nagyon támogattam a szeptemberi kamatemelést. Ebben a pillanatban teljesen szükségesnek tűnt reagálni arra, hogy az inflációs kockázatok növekedtek.” Hozzátette, hogy további lépések szükségessége „attól függ, hogy az említett sokkok — a vámok, a közel‑keleti konfliktusból eredő olajárak és az AI — konvencionális, átmeneti sokkokként viselkednek‑e, amelyek jönnek és mennek, vagy pedig egymást erősítik és tovább tartanak.”
A Fed döntéshozó testülete, a Federal Open Market Committee (FOMC) továbbra is figyelemmel kíséri a munkaerőpiacot és óvatosan mérlegeli, hogy a sokkok elhalványulnak‑e, illetve növelik‑e a mögöttes inflációs hajtóerőt. Ez a megközelítés eltér néhány, a testületben hallható jóval „sólyomabb” hangvételtől, amelyek szerint a monetáris politikát a gazdaság állapotához igazítani kellene. A Fed kormányzójaként Michael Barr a múlt hónapban azt mondta, hogy szerinte „a gazdaság változásai miatt ki voltunk pozicionálva, és helyes irányba tettünk egy kiigazítást.”